Ini Tanggapan Molen Terkait Tiga Raperda, Salah Satunya Tentang Minuman Beralkohol
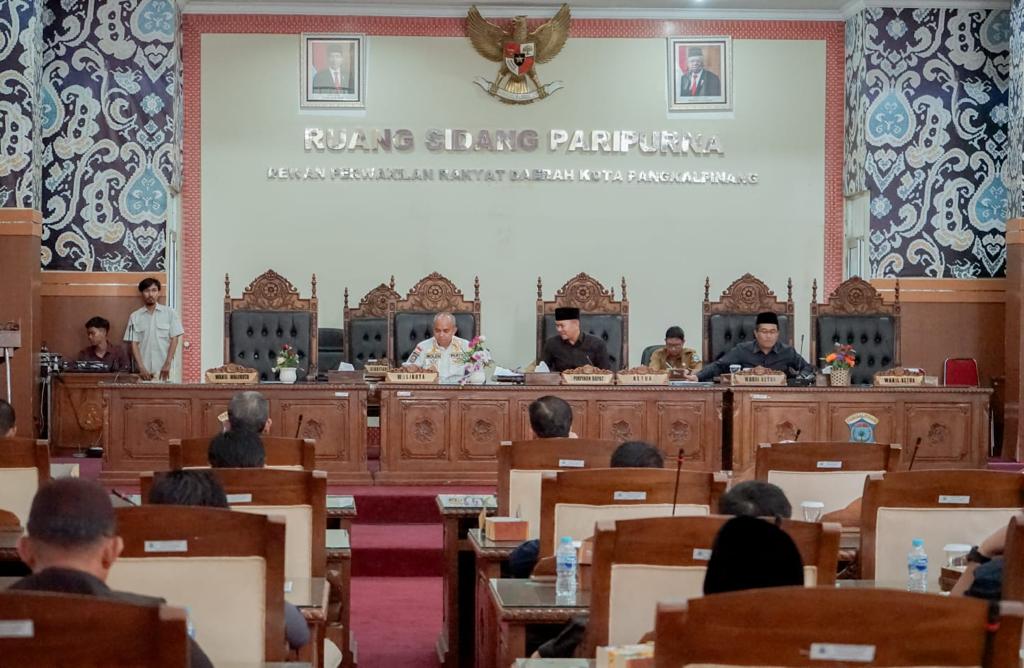
Terkait Raperda tentang Pencabutan Peraturan Daerah Kota Pangkalpinang Nomor 3 Tahun 1989 tentang Retribusi Masuk Tapak Kawasan Wisata Pasir Padi Pangkalpinang, Molen jelaskan terkait besaran retribusi yang diterima Pemerintah Kota Pangkalpinang berdasarkan Peraturan Daerah Kota Pangkalpinang Nomor 3 Tahun 1989 tidak ada. Pada saat itu Peraturan Daerah Kota Pangkalpinang Nomor 3 Tahun 1989 tentang Retribusi Masuk Tapak Kawasan Pasir Padi Pangkalpinang belum mengacu pada Undang-Undang Nomor 28 Tahun 2009 tentang Pajak Daerah dan Retribusi Daerah.
Molen menambahkan, terhadap Raperda tentang Penyertaan Modal Pemerintah Kota Pangkalpinang Pada Perseroan Terbatas Bank Pembangunan Daerah Sumatera Selatan dan Bangka Belitung, Pemerintah Kota Pangkalpinang sudah melakukan analisis investasi dalam setiap penyertaan modal sehingga dapat meminimalisir resiko yang tidak diinginkan.
“Terdapat beberapa teknik untuk melakukan penilaian investasi. Teknik untuk mengevaluasi investasi dibedakan menjadi dua metode yaitu Metode penilaian investasi tradisional (Metode tradisional yang sering digunakan adalah tingkat pengembalian modal yang diinvestasikan) dan Metode aliran kas yang didiskontokan (discounted cash flow/DCF),” jelas Molen.
Menurutnya, metode penilaian investasi dengan menggunakan discounted cash flow misalnya adalah Net Present Value (NPV) dan Internal Rate of Return (IRR). NPV dihitung dengan cara mendiskontokan aliran kas dimasa datang (future cash flow) dengan faktor diskonto tertentu yang merefleksikan biaya kesempatan modal (opportunity cost of capital). NPV diperoleh dengan cara pengurangan pengeluaran investasi awal dengan aliran kas di masa depan yang di-present value-kan.