Praktik Curang Administrasi Ekspor Balok Timah, Berpotensi Merugikan Negara
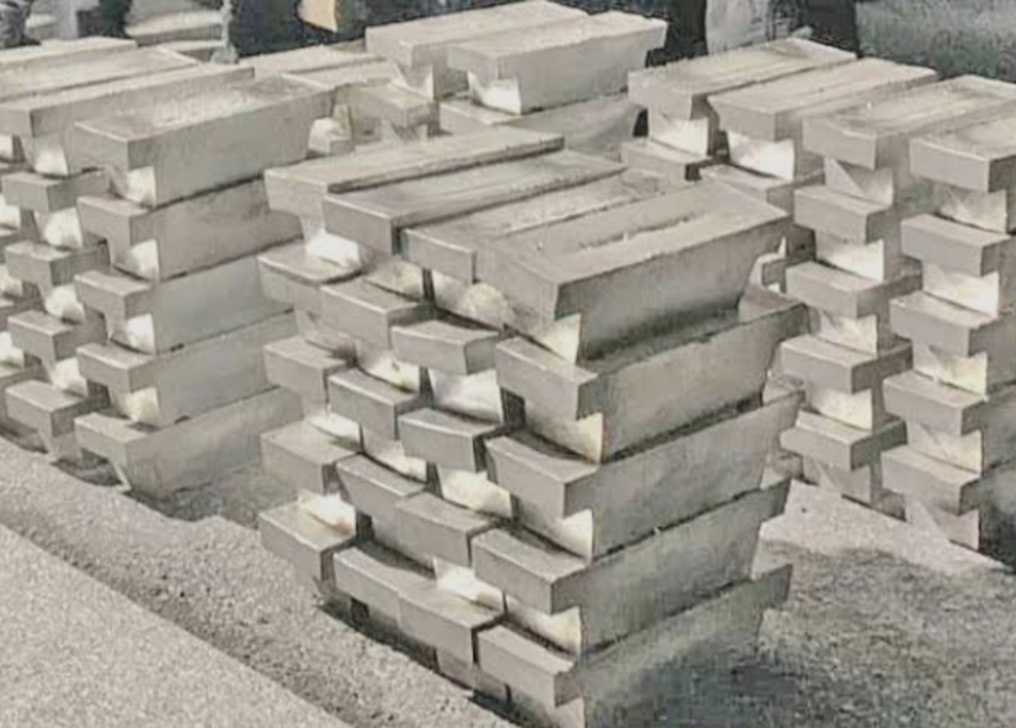
Pengawasan di Pelabuhan Tikus: Walau balok timah umumnya keluar lewat pelabuhan resmi karena membutuhkan sertifikasi murni batangan (Sn 99,9%), celah pengawasan pada rantai pasok hulu (smelter ilegal) memicu dorongan untuk melegalkan dokumen di hilir dengan nilai yang dimanipulasi.
Besarnya potensi under invoicing ekspor balok timah biasanya selaras dengan modus operandi. Dalam opini ini kita coba mengungkap dugaan bagaimana para eksportir melakukan under invoicing seperti :
Eksportir menjual balok timah ke perusahaan bayangan (shell company) milik mereka sendiri di luar negeri, dengan harga yang jauh di bawah harga pasar resmi (misalnya harga LME – London Metal Exchange). Tujuan Eksportir melaporkan pendapatan yang kecil di dalam negeri sehingga pajak penghasilan (PPh) dan royalti ekspor yang dibayarkan ke negara menjadi sangat murah.
Selanjutnya Perusahaan bayangan tersebut kemudian menjual kembali balok timah tersebut ke pembeli riil (end-buyer) dengan harga pasar yang asli. Keuntungan besar dinikmati di luar negeri dan luput dari pajak negara asal. Selanjutnya Perusahaan penambang timah di dalam negeri menjual balok timah ke afiliasinya di luar negeri dengan harga “teman” yang diatur sengaja sangat rendah. Tujuannya memindahkan keuntungan (profit shifting) dari negara dengan tarif pajak tinggi ke negara dengan tarif pajak yang lebih rendah atau nol.
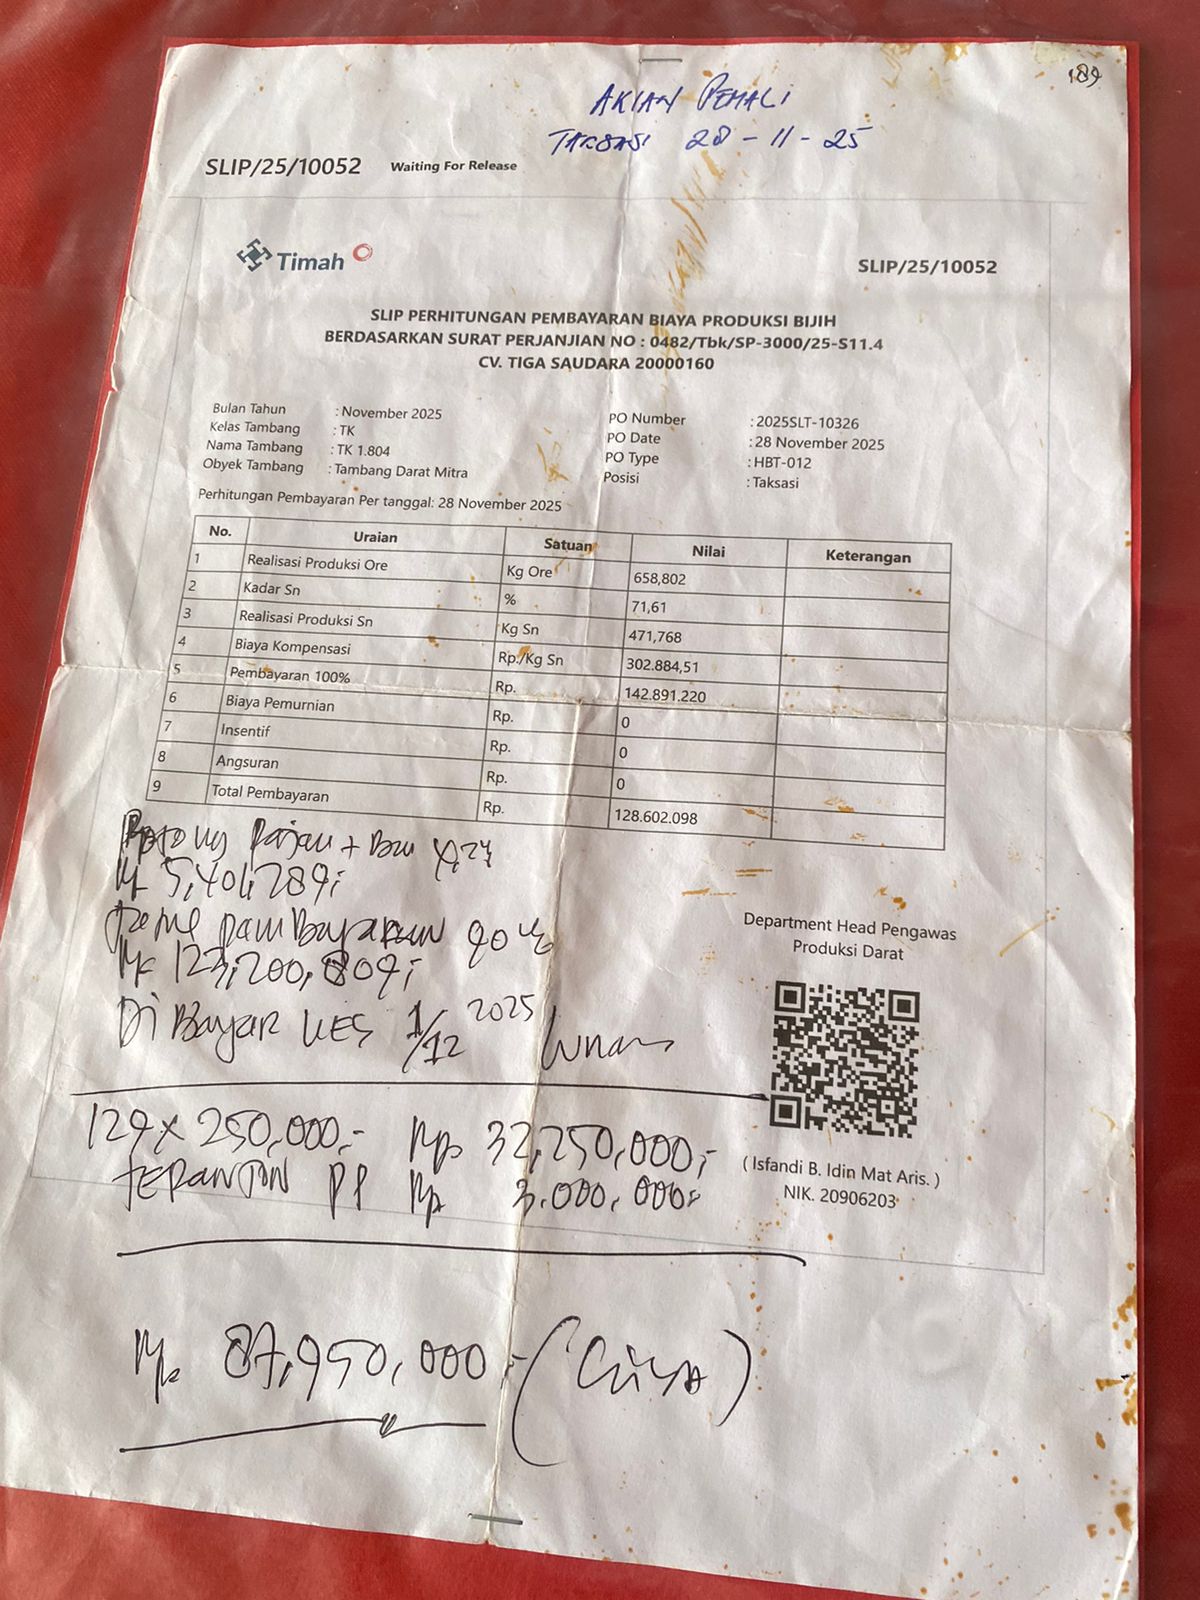
Memanipulasi kadar kemurnian (Kualitas) timah harga balok timah sangat bergantung pada tingkat kemurniannya (misalnya kadar Sn 99,9%). Dalam dokumen ekspor (Pemberitahuan Ekspor Barang/PEB), eksportir melaporkan bahwa balok timah yang dikirim memiliki kadar kemurnian rendah atau sebagai “terak timah” (sisa pengolahan/asalan) sehingga harganya terlihat murah. Targetnya menurunkan nilai pabean agar bea keluar dan royalti yang wajib disetor ke kas negara menjadi minim. Padahal, fisik barang yang dikirim adalah balok timah murni berkualitas tinggi.
Permainan skema transaksi lindung nilai Fiktif eksportir menggunakan instrumen keuangan komoditas untuk memanipulasi kerugian. Membuat kontrak lindung nilai fiktif atau diatur sedemikian rupa dengan broker di luar negeri. Mereka sengaja membuat posisi transaksi yang “rugi” di dalam negeri, namun “untung” di rekening luar negeri mereka. Kerugian fiktif tersebut digunakan untuk memotong omzet penjualan timah ekspor, sehingga nilai keuntungan yang dilaporkan ke otoritas pajak domestik merosot tajam.
Dampak nyata dari under invoicing kerugian Negara: Negara kehilangan potensi penerimaan besar dari sektor Pajak dan Penerimaan Negara Bukan Pajak (PNBP) berupa royalti pertambangan. Kerusakan Pasar merusak tata niaga timah karena memicu persaingan usaha yang tidak sehat. Kekayaan alam dikeruk di dalam negeri, namun uangnya diparkir dan dinikmati di luar negeri.