Indonesia Terancam Turun ke Standalone Market, Apa Dampaknya bagi Saham dan Ekonomi?
Reuters melaporkan potensi arus keluar dana bisa mencapai sekitar 19 miliar dolar AS apabila perubahan klasifikasi benar-benar diterapkan. Angka tersebut merupakan estimasi risiko, bukan jumlah dana yang sudah dipastikan keluar dari Indonesia. <Cite refs={[“turn729449news10”]}/>
Besarnya dampak aktual akan bergantung pada keputusan akhir MSCI dan respons investor. Tidak semua investor asing menggunakan indeks MSCI sebagai acuan, sehingga perubahan klasifikasi tidak berarti seluruh pemodal asing akan meninggalkan Indonesia.
2. Harga Saham Bisa Menghadapi Tekanan Lebih Lama
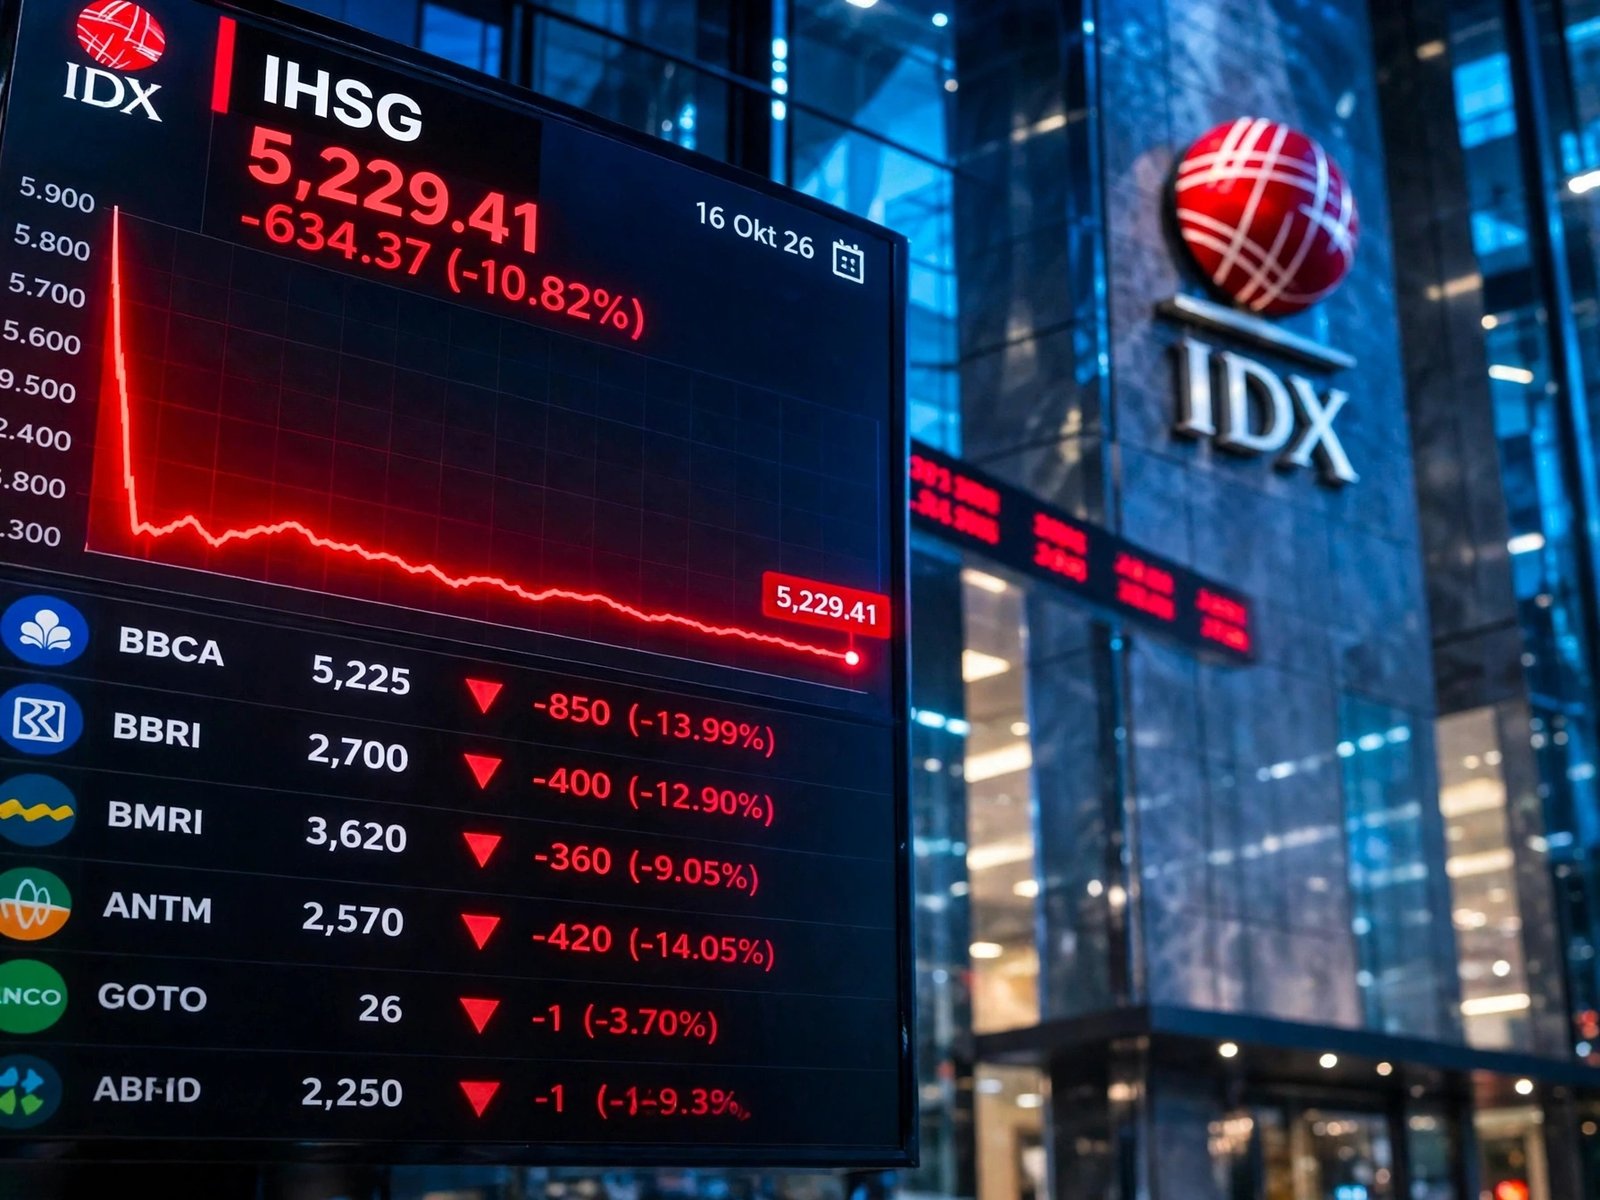
Jika permintaan dari investor yang mengikuti indeks global berkurang, saham-saham Indonesia berpotensi menghadapi tekanan harga.
Risiko tersebut terutama menjadi perhatian bagi saham yang banyak dimiliki investor institusional internasional atau memiliki bobot besar dalam indeks terkait.
Namun, penurunan harga tidak berlangsung secara otomatis pada seluruh saham. Kinerja perusahaan, valuasi, prospek keuntungan, dan minat investor lain tetap memengaruhi harga di pasar.
Artinya, perubahan klasifikasi dapat menambah tantangan bagi pasar saham Indonesia, tetapi bukan satu-satunya faktor yang menentukan pergerakan IHSG.
3. Perusahaan Bisa Lebih Sulit Menghimpun Modal
Pasar saham memiliki fungsi penting sebagai sumber pendanaan perusahaan. Melalui penerbitan saham, perusahaan dapat memperoleh modal untuk mengembangkan usaha, membangun fasilitas produksi, atau membiayai ekspansi.
Jika minat investor internasional melemah dan likuiditas pasar menurun, perusahaan berpotensi menghadapi tantangan lebih besar ketika ingin menerbitkan saham baru.
Perusahaan juga mungkin harus mempertimbangkan kembali waktu penerbitan saham atau mencari sumber pendanaan alternatif.
Meski demikian, perubahan status MSCI tidak otomatis menutup akses perusahaan Indonesia terhadap modal. Pendanaan masih dapat berasal dari investor domestik, perbankan, penerbitan obligasi, maupun sumber lainnya sesuai kondisi perusahaan.
4. Kepercayaan terhadap Pasar Modal Ikut Diuji
Persoalan yang disoroti MSCI bukan semata-mata pertumbuhan ekonomi Indonesia. Perhatian utamanya dalam pengumuman terbaru mencakup transparansi kepemilikan saham, aksesibilitas pasar, serta dugaan aktivitas perdagangan terkoordinasi.
Bagi investor besar, informasi mengenai siapa yang menguasai saham dan berapa banyak saham yang benar-benar tersedia untuk diperdagangkan sangat penting dalam menilai risiko investasi.
Jika informasi tersebut dianggap tidak memadai, investor dapat mengalami kesulitan menilai likuiditas dan harga wajar suatu saham.
Karena itu, perbaikan tata kelola menjadi pekerjaan penting bagi otoritas pasar modal. Reformasi perlu dibuktikan melalui keterbukaan informasi, pengawasan yang konsisten, dan penegakan aturan yang dapat dipertanggungjawabkan.
5. Apakah Rupiah Juga Bisa Terdampak?
Perubahan klasifikasi pasar saham tidak secara langsung menentukan nilai tukar rupiah. Namun, apabila perubahan tersebut mendorong arus modal keluar dalam jumlah besar, tekanan terhadap rupiah dapat meningkat melalui transaksi valuta asing dan perubahan sentimen investor.
Dampaknya akan bergantung pada besarnya arus modal, kondisi pasar keuangan global, permintaan dolar AS, serta langkah stabilisasi Bank Indonesia.